
常陽バンキングアプリ
株式会社常陽銀行 · ファイナンス
- 評価
- 4.4
- ダウンロード
- 500.00K
- コンテンツレーティング
- 3 歳以上
常陽バンキングアプリ - 説明
- アプリ名
- 常陽バンキングアプリ
- パッケージ名
- jp.co.joyobank.bankingapp
- デベロッパー
- 株式会社常陽銀行
- カテゴリ
- ファイナンス
- 最終更新日
- 2021/03/16
- バージョン
- 1.21.0
常陽バンキングアプリ - スクリーンショット
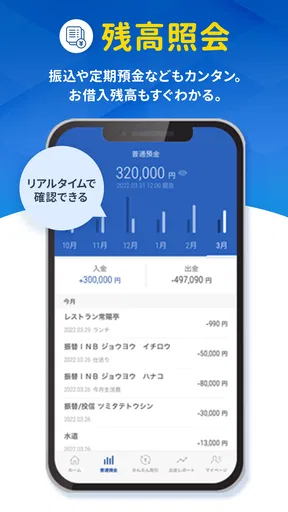
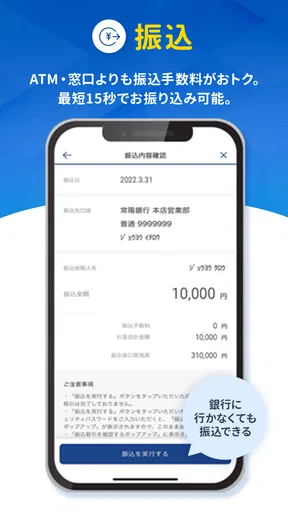
分析者 TrendiApps
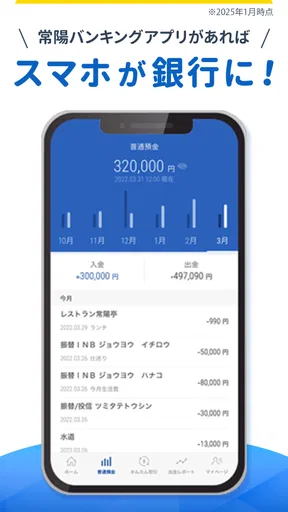
常陽バンキングアプリは、株式会社常陽銀行が提供する公式の金融アプリです。私は、銀行口座の残高や入出金を確認するために、毎回ブラウザを開いたりATMへ向かったりする手間を減らしたい人に向いていると感じました。特に、常陽銀行を普段から使っている人なら、日常のお金の確認をスマートフォンにまとめやすい一方、別の銀行を中心に使っている人には、導入する意味が限られます。
金融アプリとしての基本はとても明快です。口座の状態を確認したいときにアプリを開き、必要な情報へ進む。派手な機能を楽しむタイプではありませんが、銀行サービスに求める「迷わず確認できること」を重視した設計です。無料で利用でき、対象年齢は3歳以上。Androidでは10以上が動作条件になっています。
毎日の確認をアプリ中心に変える基本ワークフロー
最初に意識したいのは、このアプリを「何でもできる金融サービス」として使うのではなく、常陽銀行の口座を確認するための入口として習慣化することです。給料日前後、カードの引き落とし後、家計簿をつける前など、確認するタイミングを決めておくと、必要以上に何度も開かずに済みます。
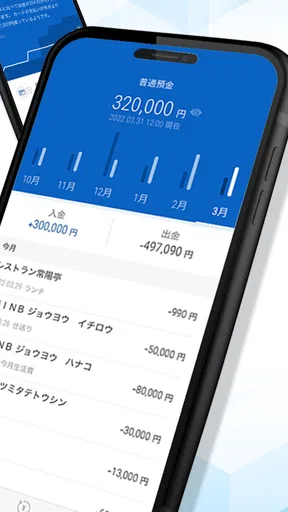
私なら、まずホーム画面から残高を確認し、その後に入出金の履歴を見ます。残高だけでは「なぜ増えたのか」「どの支払いが終わったのか」が分からないためです。たとえば、外出先で大きな買い物をする前なら、残高だけで判断せず、直近の引き落としも確認します。未処理の支払いを見落としにくくなるので、単純ですが実用的な流れです。
給料日の夜にアプリを開き、入金を確認したあと、家賃や公共料金など大きな支出が反映されているかを確認する使い方も現実的です。その場で家計簿アプリへ金額を移すなら、履歴を見ながら入力できます。銀行アプリと家計簿アプリを別々に使う場合でも、先に金融側の履歴を確認する癖をつけると、記憶だけで支出を補う必要が減ります。
一方で、口座情報を急いで確認したい場面では、アプリを開いてから目的の画面までの手順を自分なりに固定しておくと便利です。毎回違う場所を探すより、「起動したら残高、次に履歴」という順番を決めたほうが、短時間で済みます。これは特別な機能ではありませんが、金融アプリでは操作を覚えること自体が使いやすさにつながります。
利用者の規模を見ると、インストール数は50万以上で、平均評価は4.4です。多くの人に選ばれていることは安心材料ですが、評価だけで自分の使い方に合うと決めるのはおすすめしません。常陽銀行の口座を持っているか、確認したい情報がアプリの役割と合っているかを先に考えるべきです。
おすすめの記事






最初に確認したいログインと端末の扱い
金融アプリを入れた直後は、残高を見ることよりも、ログイン方法と端末の扱いを確認することが大切です。スマートフォンを家族と共有している人は、自分専用の端末で使う場合より慎重になったほうがよいでしょう。画面を開いたまま放置しない、端末のロックを設定する、外出先で人に見られながら操作しない、といった基本的な行動が重要です。
機種変更を予定している場合は、古い端末をすぐ初期化しないこともポイントです。新しい端末でログインできる状態を確認してから、古い端末の処分や初期化を進めるほうが安全です。アプリの再設定が必要になる可能性を考え、急いで端末を手放さない。この順番を守るだけで、変更日に慌てにくくなります。
スマートフォンを紛失したときは、アプリだけの問題として考えないでください。端末のロック、通信会社への連絡、必要に応じた銀行への相談を組み合わせて対応するものです。アプリが便利だからこそ、端末そのものの管理が利用体験を左右します。
通知や表示を自分の生活に合わせる考え方
設定画面を開いたら、通知や表示に関する項目を一度確認しておくとよいでしょう。通知は多ければ安心というものではありません。入出金を細かく把握したい人には役立ちますが、通知が多すぎると重要な情報まで流れてしまいます。自分がすぐ確認できる内容だけを残す、あるいは定期確認を中心にするなど、生活リズムに合わせるのが現実的です。
ただし、通知設定の名称や利用できる項目は、端末の設定やアプリの状態によって見え方が変わることがあります。画面に表示された選択肢を確認し、存在しない機能を無理に探さないことが大切です。アプリ内の設定だけでなく、スマートフォン本体の通知設定も関係するため、届かないときは両方を確認します。
画面の文字が小さく感じる人は、端末側の表示サイズも見直してみてください。金融情報は数字を読み間違えないことが最優先です。見た目をすっきりさせるより、残高や履歴を落ち着いて読める状態を作るほうが、実際の使いやすさにつながります。
設定を確認して、確認作業を短くする
経験のある利用者ほど、アプリを入れたままにせず、最初に自分の確認パターンへ合わせます。私が重視するのは、毎回同じ場所を探さなくてよい状態を作ることです。ホーム画面の配置、端末のロック、通知の出し方、通信環境を順番に確認すると、普段の操作で迷いにくくなります。
ホーム画面の見やすい位置にアプリを置くのは、単純ですが効果があります。ただし、誰でも触れる場所に置くことに不安があるなら、目立たない位置に移す考え方もあります。便利さとプライバシーは両立しない場面があるため、家族や職場で端末を見られる可能性まで考えて配置を決めるべきです。
アプリの更新も放置しないほうがよいでしょう。現在のバージョンは1.21.0です。更新によって画面や操作の流れが変わる場合があるため、更新後に一度だけ残高確認と履歴確認を行い、いつもの手順が変わっていないか見ておくと安心です。更新直後に重要な操作を初めて行うのではなく、余裕のある日に確認するのが私のおすすめです。
OSの条件も導入前に見ておきたい部分です。Androidでは10以上が必要なので、古い端末を使っている人は、インストールできるかを先に確認してください。金融アプリのためだけに端末を買い替えるのは負担です。普段の端末が条件を満たさないなら、無理に使い始めるより、対応環境を整える必要があります。
確認する時刻と通信環境を決める
残高や入出金を確認するときは、通信が安定した場所で行う習慣をつけるとよいでしょう。駅のホームや人の多い場所で急いで操作すると、画面の読み込みが途中で止まったり、数字を見間違えたりしやすくなります。特に支払い前の確認では、数十秒を惜しむより、落ち着いて接続できる場所を選ぶほうが安全です。
また、アプリに表示された情報を見てすぐに「支払いが完了した」と決めつけないことも大切です。入出金履歴に反映されるタイミングと、実際の取引が行われるタイミングが同じとは限りません。重要な送金や引き落としについて不安がある場合は、履歴だけで判断せず、必要に応じて銀行の案内や窓口で確認してください。
この点は、一般的な家計簿アプリとの大きな違いです。家計簿アプリは支出の分類や予算管理に強い一方、銀行側の最新情報を確認する場所ではありません。私は、常陽バンキングアプリを事実確認の起点にし、家計簿アプリを整理用に使い分ける方法が最も分かりやすいと思います。
家族のお金を管理する人が気をつけたいこと
家族の口座をまとめて見たい人には、少し考え方が必要です。自分が管理している口座だけを確認するなら簡単ですが、家族名義の口座まで一つの画面で扱えるとは限りません。ログイン情報を共有して済ませようとするのは避け、名義や利用権限に沿った正式な方法を選ぶべきです。
夫婦で生活費を管理する場合は、共通口座の確認担当を決めると運用しやすくなります。二人がそれぞれ曖昧に確認すると、同じ入出金を二重に家計簿へ記録することがあります。アプリの機能だけでなく、「誰がいつ確認するか」というルールまで決めると、実際のミスが減ります。
高齢の家族が使う場合は、文字の読みやすさや端末のロック解除を含めて、最初の設定を一緒に確認するのがおすすめです。操作を代わりに行い続けるより、本人が残高と履歴を自分で見られるよう、手順を紙に短く書いて渡すほうが長期的には安心です。
慣れてきた人向けの速い使い方と現実的な限界
毎日使うなら、アプリを開く目的を一つに絞ると操作が速くなります。「残高だけ」「直近の入出金だけ」「入金後の確認」といった具合に、起動前に目的を決めておくのです。目的が曖昧なまま画面を行き来すると、必要以上に情報を見て時間がかかります。
私は、支払い前の確認と週単位の整理を分ける使い方をすすめます。支払い前は残高と直近の履歴だけを確認し、週末など時間のあるときに履歴をまとめて家計簿へ反映します。毎回すべての取引を分類しようとすると続きにくいため、アプリを「その場の判断」と「後からの整理」に分けて使うのがコツです。
入出金を確認したら、必要な情報だけをメモするのも便利です。たとえば、家賃の引き落とし日や大きな入金を確認した日を、自分の予定表に記録します。ただし、口座番号やログイン情報を普通のメモへ書くのは避けてください。記録するのは確認日や家計管理に必要な金額など、漏れても被害を広げにくい内容に限定するのが安全です。
ショートカットについては、端末やOSが提供する機能を確認してみる価値があります。ただし、アプリ側に専用のショートカットがあると決めつけるのではなく、実際に表示される項目だけを使うべきです。ホーム画面からすぐ起動できるだけでも、残高確認の習慣はかなり作りやすくなります。
ブラウザやATMと比べたときの立ち位置
ブラウザで銀行サイトを使う方法は、パソコンの大きな画面で情報を確認したい人に向いています。書類を見ながら入力する、複数の情報を並べて確認する、といった作業ではブラウザのほうが楽なことがあります。一方、外出先で残高や履歴を短時間確認するなら、専用アプリのほうが起動までの流れを作りやすいでしょう。
ATMは現金の入出金を伴う場面で必要になります。アプリを入れても、現金を扱う用事がなくなるわけではありません。現金を引き出す前に残高を確認する、引き出した後に履歴を確認するという組み合わせなら、アプリの役割がはっきりします。
家計簿アプリとの比較では、常陽バンキングアプリは銀行口座そのものの確認に向いています。支出のカテゴリ分け、グラフ、複数サービスの横断管理を重視するなら、家計簿アプリのほうが合う場合があります。ただし、家計簿側の数字だけを信用せず、重要な場面では銀行側の履歴を基準にするのが安全です。
便利さを過信しないための限界
このアプリを入れれば、お金の管理が自動的に整うわけではありません。残高を見ても、今後の引き落とし予定や現金支出まで自動で把握できるとは限りません。私は、アプリを確認するだけで家計管理が完成すると考える人には、少し期待を下げて使うよう伝えたいです。
また、金融アプリはスマートフォンの状態に影響されます。端末の故障、電池切れ、通信不良、OSの更新など、銀行以外の要因で確認できないことがあります。旅行や大きな支払いの前には、アプリだけに頼らず、必要な情報を事前に確認しておくほうが安心です。
常陽銀行を使っていない人にも、無理におすすめはしません。複数の銀行を一つの画面で管理したい人、投資やカード、ポイントまで横断して見たい人には、総合的な金融管理サービスのほうが効率的な可能性があります。このアプリの強みは、常陽銀行の口座確認を身近にすることです。そこから外れた目的では、別の選択肢が適しています。
反対に、常陽銀行を主な銀行として使い、スマートフォンで残高や入出金を確認したい人には、かなり素直な選択です。無料で始められるため、まず自分の端末で使い勝手を確かめ、確認手順が生活に合うかを判断できます。不要になったら使わないという判断もしやすいでしょう。
使い込むほど分かる、向いている人と私の結論
常陽バンキングアプリを使いこなす鍵は、目立つ機能を探すことではなく、毎回の確認を同じ手順にすることです。通知を必要な範囲に整え、ホーム画面から開きやすくし、残高と履歴を確認する順番を固定する。この三つを習慣にすると、短時間でも口座の状態を把握しやすくなります。
さらに、給料日後、カードの支払い後、週末の家計整理というように、確認の目的を分けると便利さが増します。急いでいるときは直近の状態だけを見て、時間のあるときに履歴を整理する。アプリへすべてを任せるのではなく、自分の生活ルールと組み合わせることで、単なる残高確認ツール以上に役立ちます。
一方で、複数銀行の統合管理、細かな予算分析、資産全体の可視化を第一に考える人には、物足りなさを感じる可能性があります。家計簿や総合金融アプリを別に使い、銀行口座の事実確認だけをこのアプリに任せる方法が、現実的な落としどころです。
2021年3月16日に公開され、現在のバージョンは1.21.0。無料の金融アプリとして、常陽銀行の利用者が日々の口座確認をスマートフォンへ移すための基本を押さえています。平均評価は4.4で、レビュー数は約911件ありますが、最終的には自分が使う口座と確認したい内容で判断するのがよいでしょう。
私の結論は、常陽銀行の口座を日常的に確認する人には、入れておく価値がある公式アプリというものです。逆に、銀行をまたいだ管理や家計分析を求めるなら、別のアプリを主役にしたほうが快適です。まずは安全な端末環境を整え、残高と履歴を見る基本動作を試してください。その手順が自分の生活に自然に入るなら、毎日の小さな確認をかなり軽くしてくれます。
常陽バンキングアプリに関するよくある質問
常陽バンキングアプリで何ができますか?
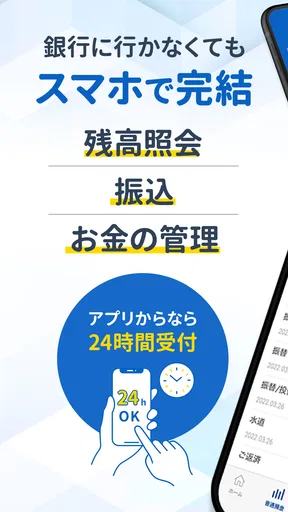
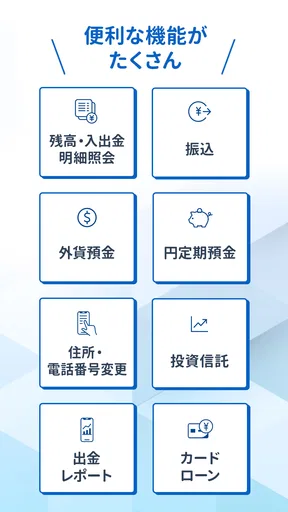
常陽バンキングアプリでは、普通預金などの残高照会、入出金明細の確認、振込や振替といった基本的な銀行手続きをスマートフォンから行えます。紙の通帳を持ち歩かずに取引状況を確認できる点が便利です。利用できる機能や対象口座、手続きの受付時間は変更される場合があるため、初回登録前に公式案内を確認してください。
利用を始めるために必要なものや条件はありますか?
利用開始には、常陽銀行の対象口座、本人確認に必要な情報、SMSを受信できる携帯電話番号などが必要になる場合があります。スマートフォンのOSや機種によっては対応状況が異なり、アプリのインストール後に口座情報やログイン情報の登録を求められます。登録内容が銀行に届け出ている情報と一致しない場合は、事前の変更手続きが必要です。
常陽バンキングアプリのセキュリティ対策は大丈夫ですか?
アプリではログイン認証や端末認証などを利用して、第三者による不正利用を防ぐ仕組みが用意されています。ただし、セキュリティはアプリだけで完結するものではありません。スマートフォンの画面ロックを設定し、暗証番号や認証コードを他人に伝えないことが重要です。不審なSMSやメールのリンクからログインせず、公式アプリや公式サイトから確認してください。
振込や各種手続きには手数料がかかりますか?
残高照会や入出金明細の確認は無料で利用できることが多い一方、振込、税金・料金の支払い、各種サービスの申込みなどでは手数料が発生する場合があります。手数料は振込先、利用時間、口座の種類、キャンペーンなどによって異なる可能性があります。実際に手続きを確定する前に、アプリ上に表示される手数料と注意事項を必ず確認しましょう。
機種変更やスマートフォンを紛失した場合はどうすればよいですか?
機種変更時は、旧端末で必要な解除や引き継ぎ操作を行い、新端末に公式アプリをインストールして再登録する流れになる場合があります。端末を紛失した場合や盗難に遭った場合は、第三者の利用を防ぐため、速やかに常陽銀行の公式窓口へ連絡し、アプリやインターネットバンキングの利用停止を相談してください。新しい端末では、OSを最新状態にしてから公式ストア経由で再設定するのが安全です。
常陽バンキングアプリ メリットとデメリット
メリット
- 残高や入出金明細をスマートフォンですぐ確認できる
- 振込などの銀行手続きを来店せずに進められる
- 生体認証に対応し、ログイン時の入力負担を減らせる
- 常陽銀行のキャンペーンやお知らせを確認しやすい
- 利用明細をアプリで管理でき、紙の通帳を減らせる
デメリット
- 常陽銀行の口座を持っていないと主要機能を利用できない
- 初回登録や本人確認に手間がかかる場合がある
- 利用できる手続きや時間帯に制限がある
- スマートフォンの機種変更時に再設定が必要になることがある
- 通信環境によっては残高照会やログインに時間がかかる
実際のユーザーによる評価
4.4
13.59K件の評価
- 563%
- 422%
- 312%
- 21%
- 12%


